

AHV: Die grosse Umverteilung – auch unter den Zivilständen
Bulletin 2/24, Juni 2024
Ledige Personen sind die Verlierer
Der Vorsorgeexperte und alt Nationalrat Andreas Zeller*) gab an der diesjährigen Generalversammlung interessante Einblicke in die Umverteilung im Rahmen der AHV.
Finanzielle Lage 2022 und Prognose für 2033
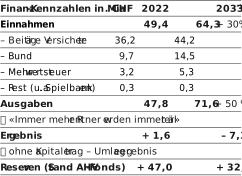
2022 erzielte die AHV mit Einnahmen von 49,4 Mia. Franken und Ausgaben von 47,8 Mia. Franken ein positives Ergebnis von 1,6 Mia. Franken. Die Reserven der AHV betrugen 98,3 % der Jahresausgaben. Für 2033 werden ohne Korrekturmassnahmen Einnahmen von 64,3 Mia. Franken prognostiziert (+30 %) und Ausgaben von 71,6 Mia. Franken (+50 %), was einen Fehlbetrag von 7,3 Mia. Franken bedeutet. Die Reserven sinken auf 44,7 % der Jahresausgaben. Ohne Gegenmassnahmen droht die AHV in wenigen Jahren an die Wand zu fahren.
*) inkl. AHV 21 und 13. AHV-Rente
Umverteilung zwischen den Generationen
Die AHV wird gewollt nach dem Umlageverfahren finanziert. Das heisst: Die erwerbstätige Generation bezahlt laufend die Renten der Bezügerinnen und Bezüger. Die benötigten Mittel steigen aus drei Gründen stark an: Immer mehr Rentner (Babyboomer) werden immer älter (Lebenserwartung) und erhalten immer höhere Renten (13. AHV-Rente). Bedingt durch die sinkende Geburtenrate steigt die Anzahl Erwerbstätiger in Zukunft deutlich langsamer. Bei der Einführung der AHV (1948) finanzierten sechs Erwerbstätige eine Rente, heute sind es noch drei und im Jahre 2050 werden es nur noch zwei sein.
Umverteilung von reich zu arm
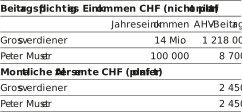
Die Finanzierung der AHV basiert auf einer weltweit einmaligen einkommensbezogenen Umverteilung. Während die Höhe der Altersrente begrenzt ist, trifft dies auf das beitragspflichtige Einkommen nicht zu. Auch die höchsten Einkommen unterliegen dem gleichen einheitlichen prozentualen Beitragssatz. Weiter wird ein erheblicher Anteil des Bundesbeitrags von 20 Prozent aus der stark progressiven direkten Bundessteuer finanziert, was zu einer zusätzlichen Umverteilung führt. In der Summe bedeutet dies: Rund 90 Prozent der heutigen Rentnerinnen und Rentner haben ihre AHV-Rente nicht vollständig selbst finanziert. Im Durchschnitt erhält man pro Beitragsfranken je nach persönlicher Situation zwei bis drei Franken an Rente.
Die einkommensbezogene Umverteilung veranschaulicht an einem Zahlenbeispiel:
Geschlechtsbezogene Umverteilung
Die AHV bevorzugt die Frauen in verschiedener Hinsicht. Frauen beziehen infolge der höheren Lebenserwartung im Mittel knapp drei Jahre länger eine Rente. Gegenwärtig zahlen sie noch ein Jahr weniger lang ein und gehen immer noch ein Jahr früher in Rente. Die beiden letztgenannten Vorteile werden aber bis ins Jahr 2028 schrittweise abgebaut, weil ab diesem Zeitpunkt das einheitliche ordentliche Rentenalter (Referenzalter) von 65 Jahren für Männer und Frauen gilt. Zudem erhalten Frauen unter gewissen Voraussetzungen (45 Jahre alt beim Tode des Ehegatten und fünf Jahre verheiratet) auch ohne Kinder eine Witwenrente, während Witwer ohne Kinder in jedem Fall leer ausgehen. Ein Urteil des EGMR (Europäischer Gerichtshof für Menschenrechte) verpflichtet die Schweiz jedoch, eine Gleichbehandlung einzuführen. Gegenwärtig läuft die Vernehmlassung zur Botschaft des Bundesrates dazu.
Kommt hinzu: Im Durchschnitt beziehen Frauen eine minimal höhere Altersrente aus der AHV als Männer. Der Grund für diese auf den ersten Blick erstaunliche Tatsache liegt darin, dass die Erziehungsarbeit von Kindern und eine allfällige Verwitwung bei der späteren Berechnung der Altersrente mit speziellen Zuschlägen «belohnt» werden. Und weil einerseits bei unverheirateten Eltern die Frauen vorwiegend die Erziehungsarbeit leisten und andererseits Ehefrauen viel häufiger den Ehepartner verlieren als umgekehrt, kommen Frauen weit überdurchschnittlich in den Genuss dieser Zuschläge. Dies wiederum führt dazu, dass die immer noch tieferen Einkommen der Frauen gegenüber den Männern mehr als kompensiert werden.
Vorteile der Frauen bei der AHV im Überblick
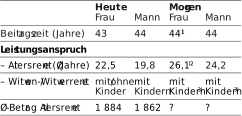
- 1) AHV 21: 2025 bis 2028 jährlich um 3 Monate ansteigend.
- 2) Differenz zwischen Frau und Mann verringert sich (2,7 Jahre ► 1,9 Jahre).
- 3) Vernehmlassung der Botschaft des Bundesrates zur «Revision der Witwen-/Witwerrenten» läuft.
Zivilstandsbezogene Umverteilung
Ledige Personen sind die Verlierer in der AHV, verwitwete die Profiteure. Ledige Personen zahlen gleich hohe Beiträge wie verheiratete, obwohl ihre Beiträge nie eine Witwen- oder Witwerrente auslösen. Versicherungsmathematisch gerechnet zahlen ledige Personen allein aufgrund dieser Tatsache 0,33 Prozentpunkte zu hohe AHV-Beiträge.
Durchschnittliche Altersrente der Ledigen ist tiefer als bei den anderen Zivilständen
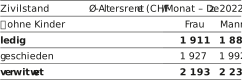
Verwitwete Personen beziehen im Durchschnitt eine um 15 Prozent (Frauen) bzw. 19 Prozent (Männer) höhere Altersrente als Ledige. In diesem Zusammenhang muss man wissen: Ursprünglich wurden die Altersrenten von verwitweten Personen nach den allgemeinen Regeln berechnet und dann um 20 Prozent erhöht (Verwitwetenzuschlag). Dies geschah mit der Begründung, die kinderbedingt reduzierten Erwerbsmöglichkeiten während der Ehe und nach dem Tod des Ehegatten auszugleichen. Seit der 10. AHV-Revision (1997) werden diese Einschränkungen im Erwerbsleben durch gezielte Massnahmen aufgefangen – einerseits durch das Einkommenssplitting während der Ehe und andererseits durch Erziehungsgutschriften bei Kinderbetreuung. Mit anderen Worten: Bestehende Ausgleichsmassnahmen wurden durch neue ergänzt statt ersetzt. Diese doppelte Kompensation führt zu den höheren Altersrenten von verwitweten Personen. Eine Abschaffung des Verwitwetenzuschlags für Neurenten hätte ein langfristiges Sparpotenzial von mindestens einer Milliarde Franken pro Jahr!
Fazit zur Umverteilung
Dass bei der AHV einkommensbezogen von «reich zu arm» umverteilt wird, müsste inzwischen Allgemeinwissen sein. Das Ausmass wird jedoch praktisch ausnahmslos unterschätzt. Bis heute weitgehend unbeachtet ist zudem die Tatsache, dass auch zwischen den Geschlechtern und insbesondere auch zwischen den Zivilständen ungeniert umverteilt wird. Hier gilt es in Zukunft vermehrt hinzuschauen. Es ist stossend und sachlich nicht begründet, dass Witwen und Witwer im Durchschnitt 15 bis 20 Prozent höhere Altersrenten als geschiedene und ledige Personen erhalten.
Hier ist die Politik gefordert – auch wenn es nicht populär ist!
Das Referat löste eine rege Diskussion aus. Dem Referenten Andreas Zeller danken wir an dieser Stelle nochmals sehr herzlich für das spannende Referat.
Zusammenfassung: Daniel Billeter
*) Andreas Zeller, lic.oec
langjähriger Geschäftsführer einer Ausgleichskasse, ehemaliges (beratendes) Mitglied der Eidgenössischen AHV/IV-Kommission, alt Kantonsrat (St. Gallen) und alt Nationalrat, Vorsorgeexperte der «NZZ am Sonntag»
Kommentar des Vorstands
Andreas Zeller bestätigt in seinem aufschlussreichen Referat, was Pro Single Schweiz seit Jahren beanstandet: Zwischen den Zivilständen wird ungeniert umverteilt. In unserer Stellungnahme zur Teilrevision der Alters- und Hinterlassenenversicherung (AHV) zur Anpassung der Witwer- und Witwenrenten stellten wir deshalb den Antrag, den bisherigen Zuschlag von 20 Prozent zur Altersrente für Verwitwete abzuschaffen und letztere den Alleinstehenden gleichzustellen.
zurück